Ein Käufer ist gefunden, doch kurz vor dem geplanten Immobilienverkauf scheitert dessen Finanzierung. Für Eigentümer kann dies zu Verzögerungen führen und die Suche nach einem anderen Käufer erforderlich machen. Besonders wichtig ist die Frage, ob bereits ein notarieller Kaufvertrag geschlossen wurde. Dieser Ratgeber erklärt die wichtigsten Punkte und zeigt mögliche nächste Schritte auf.
Eigentlich schien alles geklärt.
Nach mehreren Besichtigungen hat sich ein Interessent für das Haus entschieden. Über den Kaufpreis wurde gesprochen. Beide Seiten möchten den Verkauf abschließen.
Der Eigentümer beginnt vielleicht bereits mit der Planung für den Umzug oder die weitere Verwendung des Verkaufserlöses.
Dann kommt unerwartet die Nachricht:
„Die Bank finanziert den Immobilienkauf nicht.“
Für Verkäufer stellt sich jetzt eine entscheidende Frage:
Was passiert mit dem geplanten Hausverkauf?
Warum kann die Finanzierung eines Käufers scheitern?
Ein ernsthaftes Kaufinteresse bedeutet noch nicht automatisch, dass die Finanzierung endgültig gesichert ist.
Kreditinstitute prüfen eine Immobilienfinanzierung anhand verschiedener Kriterien. Dabei geht es sowohl um die wirtschaftlichen Verhältnisse des Kreditnehmers als auch um die Immobilie und die konkrete Finanzierung.
Eine Finanzierung kann beispielsweise problematisch werden, wenn sich Voraussetzungen verändern oder die Anforderungen des jeweiligen Kreditinstituts nicht erfüllt werden.
Für Eigentümer ist deshalb vor allem diese Unterscheidung wichtig:
Ein Kaufinteressent ist noch keine Finanzierungsgarantie.
Die Bundesnotarkammer empfiehlt Käufern, die Finanzierung des Kaufpreises bereits vor der Beurkundung sicherzustellen.
Was passiert, wenn noch kein Kaufvertrag beurkundet wurde?
Wurde noch kein notarieller Immobilienkaufvertrag geschlossen, sollte zunächst geklärt werden, ob der Kaufinteressent die Finanzierung möglicherweise über ein anderes Kreditinstitut oder auf andere Weise sicherstellen kann.
Eigentümer sollten dabei jedoch auch ihren eigenen Zeitplan berücksichtigen.
Wird über Wochen auf eine neue Finanzierungsentscheidung gewartet, kann sich der gesamte Verkaufsprozess verzögern.
Für Grundstückskaufverträge ist die notarielle Beurkundung von zentraler Bedeutung. Nach § 311b Abs. 1 BGB bedarf ein Vertrag, durch den sich eine Partei verpflichtet, Eigentum an einem Grundstück zu übertragen oder zu erwerben, grundsätzlich der notariellen Beurkundung.
Was gilt, wenn der Kaufvertrag bereits unterschrieben wurde?
Hier sollten Verkäufer besonders vorsichtig sein.
Ist der Kaufvertrag bereits notariell beurkundet, sollte aus einer nachträglichen Finanzierungsabsage keine pauschale rechtliche Schlussfolgerung gezogen werden.
Insbesondere sollte nicht automatisch davon ausgegangen werden, dass der Kaufvertrag allein wegen der gescheiterten Finanzierung aufgehoben ist oder eine Vertragspartei ohne Weiteres vom Vertrag zurücktreten kann.
Entscheidend können der konkrete Kaufvertrag und die Umstände des Einzelfalls sein.
Betroffene Verkäufer sollten sich deshalb an das beurkundende Notariat wenden und bei weitergehendem Beratungsbedarf qualifizierten Rechtsrat einholen.
Wann wird der Kaufpreis normalerweise fällig?
Die Unterzeichnung des Kaufvertrags bedeutet nicht automatisch, dass der Kaufpreis noch am selben Tag überwiesen wird.
Bei einem typischen Immobiliengeschäft wird die Kaufpreiszahlung von bestimmten Voraussetzungen abhängig gemacht.
Der Medienverbund der Notarkammern informiert zur Kaufpreisfälligkeit und erläutert, welche Sicherungsmechanismen bei der Abwicklung eines Immobilienkaufs eine Rolle spielen können.
Das Notariat begleitet die rechtliche Abwicklung des Kaufvertrags und informiert die Vertragsparteien über die weiteren Schritte.
Wie können Eigentümer das Finanzierungsrisiko reduzieren?
Eine Finanzierung kann nie allein vom Verkäufer garantiert werden.
Eigentümer können jedoch bereits vor dem geplanten Notartermin darauf achten, dass die Finanzierung nicht völlig ungeklärt ist.
Mögliche Fragen sind:
- Wie weit ist die Finanzierung des Interessenten fortgeschritten?
- Liegt bereits eine Finanzierungsbestätigung vor?
- Fehlen der Bank noch Unterlagen zur Immobilie?
- Wurde die Immobilie bereits im Rahmen der Finanzierung geprüft?
- Gibt es noch offene Finanzierungsvoraussetzungen?
- Wann erwartet der Käufer eine endgültige Entscheidung?
Eine Finanzierungsbestätigung sollte dabei nicht automatisch mit einer uneingeschränkten Garantie der späteren Kaufpreiszahlung gleichgesetzt werden.
Käufer bekommt keine Finanzierung: Welche Möglichkeiten hat der Verkäufer?
Scheitert die Finanzierung vor dem Abschluss des notariellen Kaufvertrags, kann der Eigentümer seine Verkaufsstrategie neu prüfen.
Grundsätzlich kommen beispielsweise folgende Möglichkeiten in Betracht:
- dem bisherigen Interessenten eine begrenzte Zeit zur Klärung einer alternativen Finanzierung geben,
- andere vorhandene Interessenten erneut ansprechen,
- die Immobilie wieder am Markt anbieten,
- einen anderen Verkaufsweg prüfen.
Welche Variante sinnvoll ist, hängt von der persönlichen Situation des Eigentümers ab.
Neuer Privatkäufer oder Direktankauf?
Wenn ein Verkauf aufgrund der Finanzierung des Interessenten nicht zustande kommt, kann neben einer erneuten Vermarktung auch ein Direktankauf als Alternative geprüft werden.
Beim tatsächlichen Direktankauf tritt ein Unternehmen oder Investor selbst als potenzieller Käufer auf.
Für Eigentümer können dabei insbesondere Zeit, Diskretion und ein überschaubarer Verkaufsprozess relevant sein.
Mögliche Merkmale eines Direktverkaufs können sein:
- direkter Kontakt mit einem potenziellen Käufer,
- weniger öffentliche Vermarktung,
- gegebenenfalls weniger Besichtigungen,
- kürzere Abstimmungswege,
- Verkauf möglicherweise auch bei Modernisierungsbedarf,
- keine Maklerprovision, sofern tatsächlich kein provisionspflichtiger Makler beteiligt ist.
Ein Direktankauf ist jedoch nicht automatisch für jeden Eigentümer wirtschaftlich vorteilhafter.
Professionelle Immobilienankäufer kalkulieren unternehmerisch. Ein Ankaufspreis kann deshalb unter einem Kaufpreis liegen, der bei einer erfolgreichen Vermarktung am offenen Markt möglicherweise erreichbar wäre.
Eigentümer sollten daher Preis, möglichen Nettoerlös, Zeitbedarf, Aufwand und persönliche Prioritäten miteinander vergleichen.
Welche Unterlagen können jetzt hilfreich sein?
Muss nach einer gescheiterten Finanzierung kurzfristig ein neuer Käufer gesucht werden, kann eine gut vorbereitete Dokumentation den weiteren Verkaufsprozess erleichtern.
Je nach Immobilie können beispielsweise relevant sein:
- Grundbuchauszug
- Grundrisse und Bauunterlagen
- Wohn- und Nutzflächenangaben
- Energieausweis
- Flur- beziehungsweise Liegenschaftskarte
- Nachweise über Modernisierungen
- Informationen über bestehende Grundpfandrechte
- bei vermieteten Immobilien relevante Mietunterlagen
Welche Unterlagen im konkreten Fall benötigt werden, hängt von der Immobilie und dem jeweiligen Verkauf ab.
Hausverkauf nach Finanzierungsabsage: Nicht vorschnell handeln
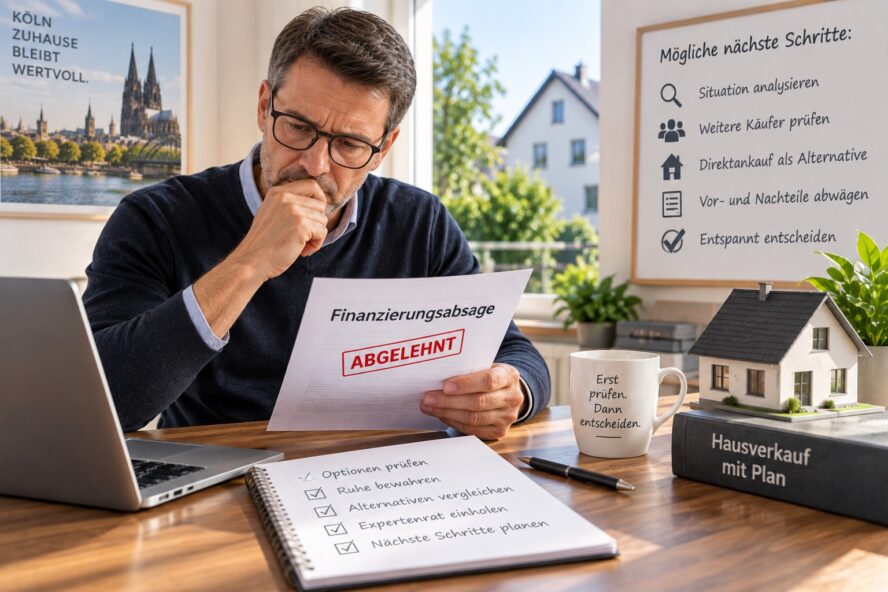
Eine abgelehnte Finanzierung ist für Verkäufer ärgerlich – sie bedeutet aber nicht zwangsläufig, dass die Immobilie langfristig unverkäuflich ist.
Zunächst sollte geklärt werden, in welchem Stadium sich der Verkauf befindet.
Vor einer notariellen Beurkundung kann geprüft werden, ob der Interessent seine Finanzierung noch sicherstellen kann oder ob andere Kaufinteressenten beziehungsweise Verkaufswege infrage kommen.
Nach einer bereits erfolgten Beurkundung sollte dagegen der konkrete Kaufvertrag geprüft werden. Pauschale Aussagen über Rücktritt, Vertragsaufhebung, Schadenersatz oder andere rechtliche Folgen sind ohne Kenntnis des Einzelfalls nicht sinnvoll.
Für Verkäufer zählt deshalb nicht allein ein möglichst hoher genannter Kaufpreis.
Entscheidend ist, ob der Verkauf tatsächlich finanziert und anschließend ordnungsgemäß abgewickelt werden kann.
Finanzierung des Käufers gescheitert? Kostenlose Anfrage stellen
Sie möchten Ihre Immobilie verkaufen, aber die Finanzierung Ihres bisherigen Kaufinteressenten ist gescheitert?
Übermitteln Sie uns kostenlos und unverbindlich die wichtigsten Angaben zu Ihrer Immobilie.
Wir prüfen Ihre Anfrage und leiten sie an einen passenden Immobilienexperten aus unserem Netzwerk weiter, der Sie anschließend kontaktieren kann.
So können Sie prüfen, welche Möglichkeiten für den weiteren Immobilienverkauf bestehen.
Kostenlose und unverbindliche Anfrage zum Immobilienverkauf stellen
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information. Er stellt keine Rechts-, Steuer-, Finanzierungs- oder Anlageberatung dar. Welche rechtlichen und finanziellen Folgen im konkreten Fall entstehen, hängt unter anderem von den individuellen Umständen und den getroffenen vertraglichen Vereinbarungen ab. Bei einem bereits notariell beurkundeten Immobilienkaufvertrag sollten konkrete Fragen mit dem beurkundenden Notariat beziehungsweise einer entsprechend qualifizierten Rechtsberatung geklärt werden.